Báo cáo nghiên cứu thị trường nửa đầu năm 2024 của Savills Việt Nam công bố chiều ngày 9/7 cho thấy nhiều điểm tích cực ở hầu hết các phân khúc. Trong đó, căn hộ thương mại có thanh khoản tăng mạnh.
Cụ thể, trong quý 2/2024, nguồn cung sơ cấp căn hộ thương mại tăng 14% theo quý nhưng giảm 3% theo năm xuống còn 5.635 căn. Mặc dù nguồn cung mới tăng và các dự án cũ mở bán trở lại, nguồn cung sơ cấp vẫn hạn chế.
Nguồn cung mới trong Q2 tăng 87% theo quý và 215% theo năm lên 1.186 căn từ hai dự án mới và tám dự án mở bán tiếp theo, trong đó Hạng B chiếm 71% nguồn cung mới. Nguồn cung sơ cấp trong nửa đầu năm vẫn ổn định theo năm ở mức 6.751 căn, trong đó Hạng B chiếm 57% thị trường, tiếp theo là Hạng C (39% thị phần) và Hạng A (4% thị phần).

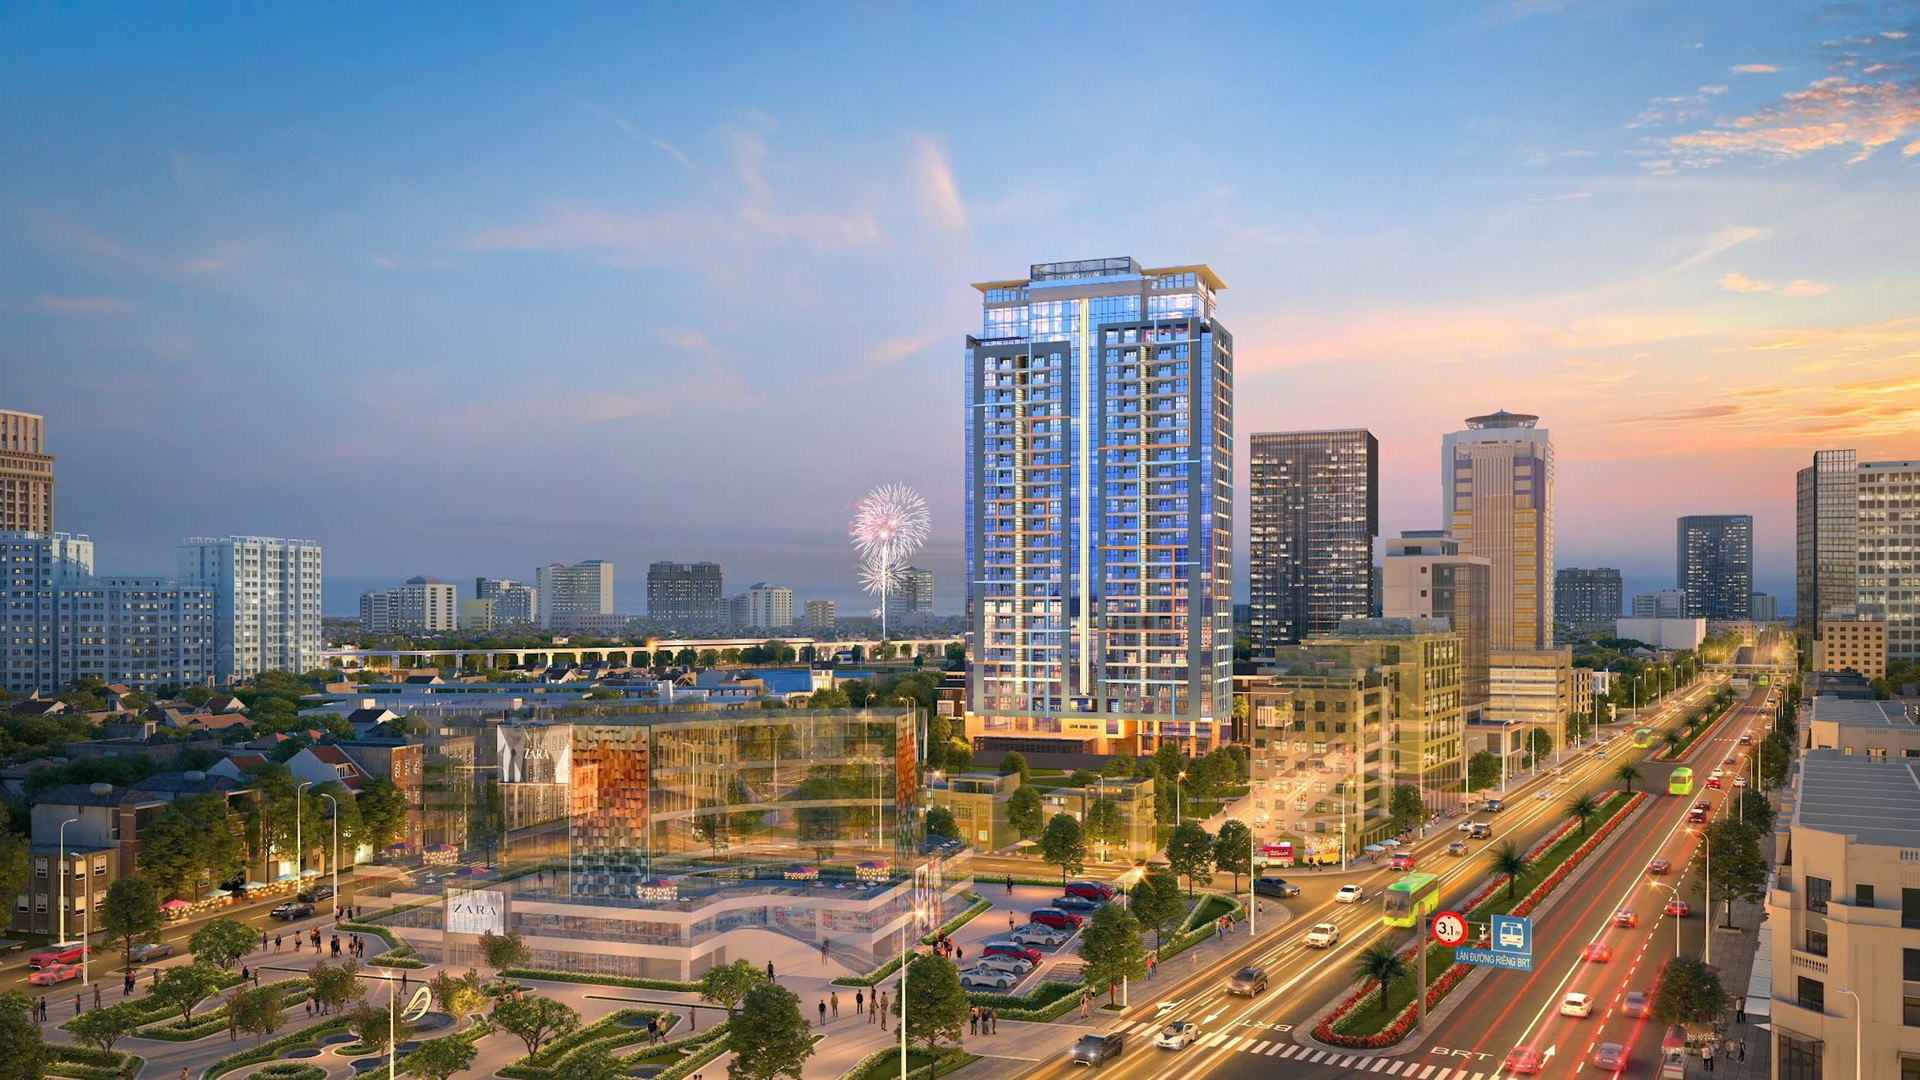
Thị trường căn hộ tiếp tục tích cực trong quý 2/20204 (ảnh minh họa)
Theo Savills, nguồn cung sơ cấp chủ yếu tập trung ở khu Đông (TP. Thủ Đức) với 57% thị phần và khu Tây (Bình Tân, Bình Chánh) với 29% thị phần.
Bà Giang Huỳnh - Giám đốc Nghiên cứu thị trường và Bộ phận S22M của Savills Việt Nam - cho biết, sự ra mắt thành công cho thấy niềm tin của thị trường đang dần phục hồi, lượng giao dịch trong quý 2 tăng gấp đôi theo quý và tăng 606% theo năm đạt 2.302 căn.
Giao dịch Q2 đóng góp gần 70% tổng doanh số trong 6 tháng đầu năm 2024, với lãi suất cho vay thấp hơn, pháp lý rõ ràng và chính sách bán hàng hiệu quả. Tỷ lệ hấp thụ quý đạt 41%, tăng 18 điểm phần trăm theo quý và 36 điểm phần trăm theo năm.
Nguồn cung mới có tỷ lệ hấp thụ tốt là 72%, tăng 2 điểm phần trăm theo quý và 4 điểm phần trăm theo năm; tỷ lệ hấp thụ hàng tồn kho là 33%, cải thiện 17 điểm phần trăm theo quý và 29 điểm phần trăm theo năm.
Chủ đầu tư đưa ra chính sách bán hàng hấp dẫn như thanh toán trước 5% để nhận bàn giao, lãi suất cố định trong 15 năm và chiết khấu lên đến 20%.
Trong 6 tháng đầu năm 2024, giá bán sơ cấp trung bình đạt 73 triệu đồng/m2 ròng. Trong khi giá bán của hàng tồn kho hạng B và C không đổi thì các dự án hạng A tạm thời đóng một phần hàng tồn kho, khiến giá bán sơ cấp trung bình giảm 41% theo năm.
Trong đó, căn hộ giá dưới 3 tỷ đồng vẫn có nguồn cung hạn chế, chỉ chiếm 18% nguồn cung sơ cấp trong 6 tháng đầu năm, chủ yếu nằm cách trung tâm thành phố hơn 10km.
“Khả năng chi trả sẽ là thách thức lớn khi chưa đến 5% nguồn cung tương lai trong 3 năm tới rơi vào phân khúc này. Nhu cầu nhà ở tăng trong bối cảnh nguồn cung hạn chế có thể dẫn đến sự dịch chuyển nhu cầu sang các khu vực lân cận. Với cơ sở hạ tầng ngày càng mở rộng, các tỉnh vệ tinh như Bình Dương và Đồng Nai sẽ cải thiện nguồn cung căn hộ giá rẻ với gần 24.000 căn trong 3 năm tới. Người mua nhà tại TP.HCM chiếm tới 80% giao dịch tại các dự án căn hộ mới tại Bình Dương trong 6 tháng đầu năm 2024”, bà Giang nhấn mạnh.
Dự báo thị trường nửa cuối năm, Savills Việt Nam cho biết, dự kiến sẽ có hơn 6.200 căn hộ từ 19 đợt mở bán tiếp theo. Đến năm 2026, sẽ có khoảng 35.600 căn hộ được mở bán trên thị trường. Thành phố Thủ Đức sẽ chiếm 52% thị phần, tiếp theo là Quận 7 với 12% thị phần và Bình Tân với 8% thị phần.
Theo ông Troy Griffiths - Phó Tổng giám đốc Savills Việt Nam, nguồn cung căn hộ thương mại trên thị trường sơ cấp vẫn còn hạn chế nhưng đã có nhiều tín hiệu tích cực. Những thay đổi về chính sách, quy hoạch mới và triển khai các cơ sở hạ tầng quan trọng được kỳ vọng sẽ tốt hơn cho thị trường này trong thời gian tới.
Link nguồn: https://cafef.vn/giao-dich-can-ho-tang-606-so-nam-ngoai-188240710064621848.chn